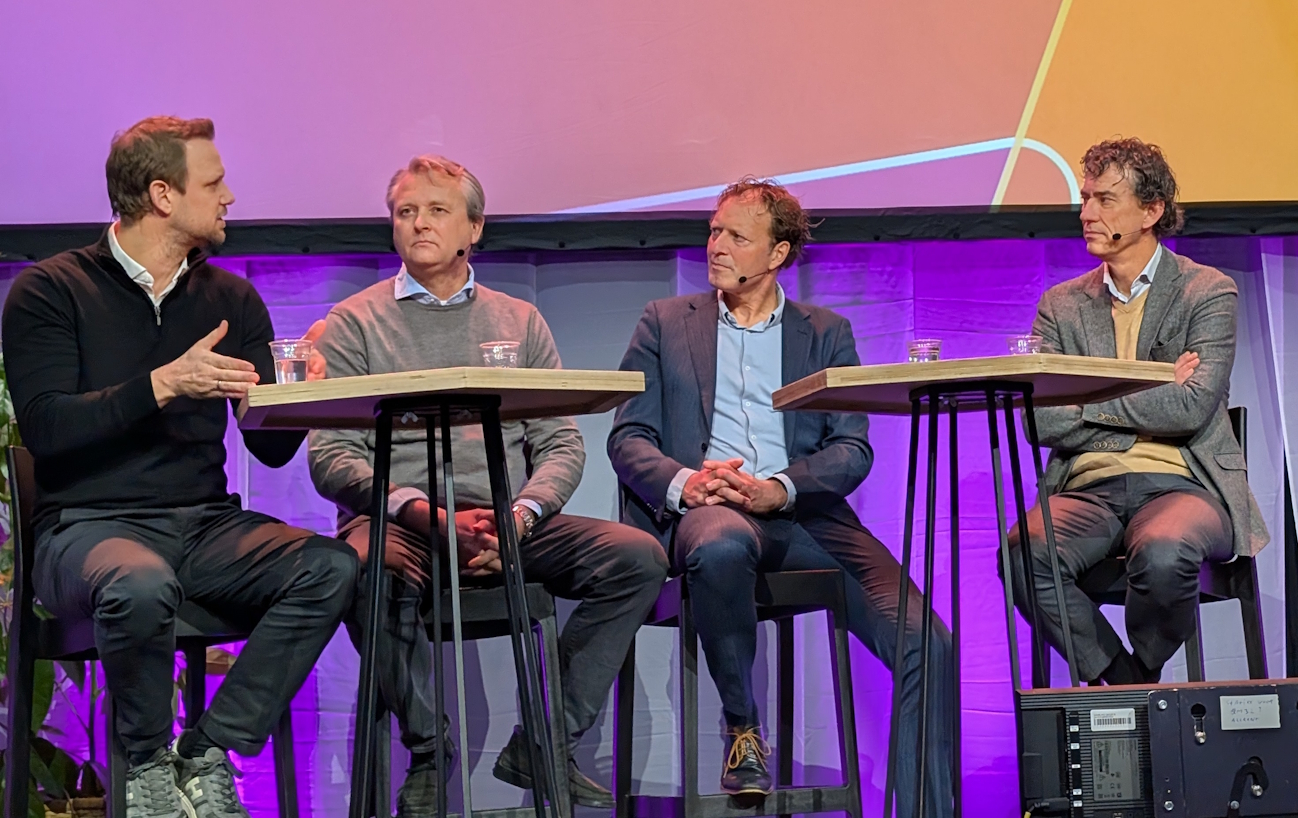
Steeds meer keuze in financiering
Net als vorig jaar bood KVK bezoekers een breed programma met workshops, informatiesessies en paneldiscussies. O’Hulp newsroom woonde de sessie over financiering bij. Daar gingen Marco Smit, algemeen directeur van Qredits, Edwin van de Wijngaard van Rabobank, Paul Kuipers van RVO en Ronald Kleverlaan van Stichting MKB Financiering onder leiding van KVK-moderator Christiaan Hazelaar in gesprek over het financieringslandschap.
Ook brachten zij de FinancieringsGids onder de aandacht. Dit initiatief van KVK, het ministerie van Economische Zaken, RVO, de Nederlandse Vereniging van Banken en Stichting MKB Financiering helpt ondernemers bij het vinden van passende financiering.
Ondernemers vinden financiering ingewikkeld
Dat ondernemers moeite hebben met financieringskeuzes, blijkt ook uit onderzoek dat KVK op 17 september 2026 publiceerde. Bijna de helft van de onderzochte ondernemers vindt het aanvragen van financiering ingewikkeld. Zes op de tien vinden het lastig om te bepalen welke financieringsvorm het beste aansluit bij hun situatie.
Van de ondernemers met een financieringsbehoefte heeft meer dan een derde weleens afgezien van een aanvraag omdat onduidelijk was hoe zij die moesten aanpakken of omdat zij vastliepen in het proces.
Het financieringslandschap bestaat inmiddels uit tal van bancaire en niet-bancaire financiers. Naast traditionele bedrijfsleningen zijn er onder meer mogelijkheden via crowdfunding, leasing, factoring, microkredieten en particuliere investeerders. Dat maakt het vinden van passende financiering niet vanzelfsprekend eenvoudiger. Ronald Kleverlaan van Stichting MKB Financiering:
“Bij de eerste stap gaat het vaak al mis. Veel ondernemers zoeken eerst een geldverstrekker, terwijl ze nog niet hebben vastgesteld welke financieringsvorm bij hun plannen past. Een investering in een bedrijfspand vraagt een andere financieringsoplossing dan tijdelijke behoefte aan werkkapitaal of de aanschaf van een machine.”
Volop ruimte voor vragen uit de zaal
Op vrijdag zaten zo’n 150 ondernemers in de zaal. Zij kregen de gelegenheid om hun eigen financieringsvragen aan het panel voor te leggen.
Komen creatieve ondernemers in aanmerking voor financiering?
Een videograaf vertelde dat zij zich met haar startende onderneming nog in de fase bevindt waarin ze haar aanbod en klantenkring opbouwt. Haar opdrachten lopen sterk uiteen: van kleine fotografie- en montageklussen tot advisering en complete videoproducties. Daardoor heeft haar onderneming nog geen duidelijk afgebakende activiteiten of vaste groep afnemers. Zij vroeg het panel of creatieve ondernemers zoals zij wel in aanmerking voor financiering komen. Marco Smit van Qredits zag daarin geen bezwaar:
“Wij financieren heel veel ondernemers in creatieve beroepen. Dat je met veel verschillende soorten opdrachten te maken hebt, hoeft helemaal geen belemmering te zijn. Zolang je plan klopt en de omvang van de lening past bij je werk, zijn er ook bij ons allerlei mogelijkheden.”
Wat als je eerst zelf geïnvesteerd hebt in technische ontwikkeling?
Een andere vraag uit de zaal kwam van een ondernemer die een technisch product had ontwikkeld en getest. Nu stond hij voor de volgende uitdaging: het product daadwerkelijk op de markt brengen. Welke financieringsmogelijkheden passen bij die fase?
Paul Kuipers van RVO wees op de regionale ontwikkelingsmaatschappijen (ROM’s), die innovatieve ondernemingen kunnen ondersteunen met financiering en begeleiding. Na afloop van de sessie stapte Edwin van de Wijngaard van Rabobank op de ondernemer af om verder met hem te praten.
Beide voorbeelden laten zien dat niet alleen de aard van een onderneming, maar ook de ontwikkelingsfase en het financieringsdoel bepalen welke financieringsmogelijkheden passend zijn.
Het woord ‘plan’ kwam veelvuldig langs tijdens het panelgesprek. Maar wat verstaan financiers eigenlijk onder een plan?
De aanleiding voor een gedachtewisseling over dit onderwerp was een vraag over de waarde van een ondernemingsplan nu AI-tools steeds beter worden. Heeft het ondernemingsplan nog wel toekomst?
De panelleden waren daarover vrij eensgezind: het gaat er vooral om dat ondernemers hun eigen plannen begrijpen, hun keuzes kunnen onderbouwen en die plannen ook kunnen uitvoeren. Daarvoor is niet altijd een uitgebreid boekwerk met tientallen pagina’s, tabellen en bijlagen nodig. Soms past een plan zelfs op een bierviltje. Marco Smit van Qredits benadrukte: “Een plan hoeft echt niet altijd perfect geschreven te zijn.”